変動金利と固定金利ミックスの選択肢とは?最適な住宅ローンの組み合わせを探る#変動金利と固定金利、ミックスの選択肢は?#変動金利#固定金利#ミックス
目次
-
変動金利と固定金利ミックスの基本をご紹介
-
変動金利と固定金利の特徴と違い
-
ミックス型金利とは?
-
-
変動金利と固定金利ミックスのメリットとデメリット
-
ミックス金利のメリット
-
ミックス金利のデメリット
-
-
金利プランの見直し方のポイント
-
見直しのタイミング
-
見直しで気をつけるべき点
-
-
ミックス金利を取り扱う金融機関の選び方
-
金融機関選びの基準
-
近年の市場動向や口コミ
-
-
住宅ローンの成功事例から学ぶ
-
具体的な相談内容と解決策
-
成功事例から得られるヒント
-
-
ライフスタイルから見る最適な金利選び
-
家族構成による金利選び
-
ライフイベントと金利選び
-
-
変動金利と固定金利の将来展望
-
経済環境と金利の変化
-
金利動向の変化予測
-
-
最適な選択をするための心得
-
情報収集と分析の重要性
-
専門家のアドバイスの活用
-
変動金利と固定金利ミックスの基本をご紹介
変動金利と固定金利のどちらを選ぶべきかは、誰もが悩むところです。その両方の良い所を取り入れたミックス型金利プランが、注目を集めています。ここでは、その基本を詳しく解説します。
変動金利と固定金利の特徴と違い
住宅ローンを選ぶ際に重要な要素の一つが、金利のタイプです。特に「変動金利」と「固定金利」の違いを理解することは、適切な選択をする上で欠かせません。それぞれの特徴を見ていきましょう。
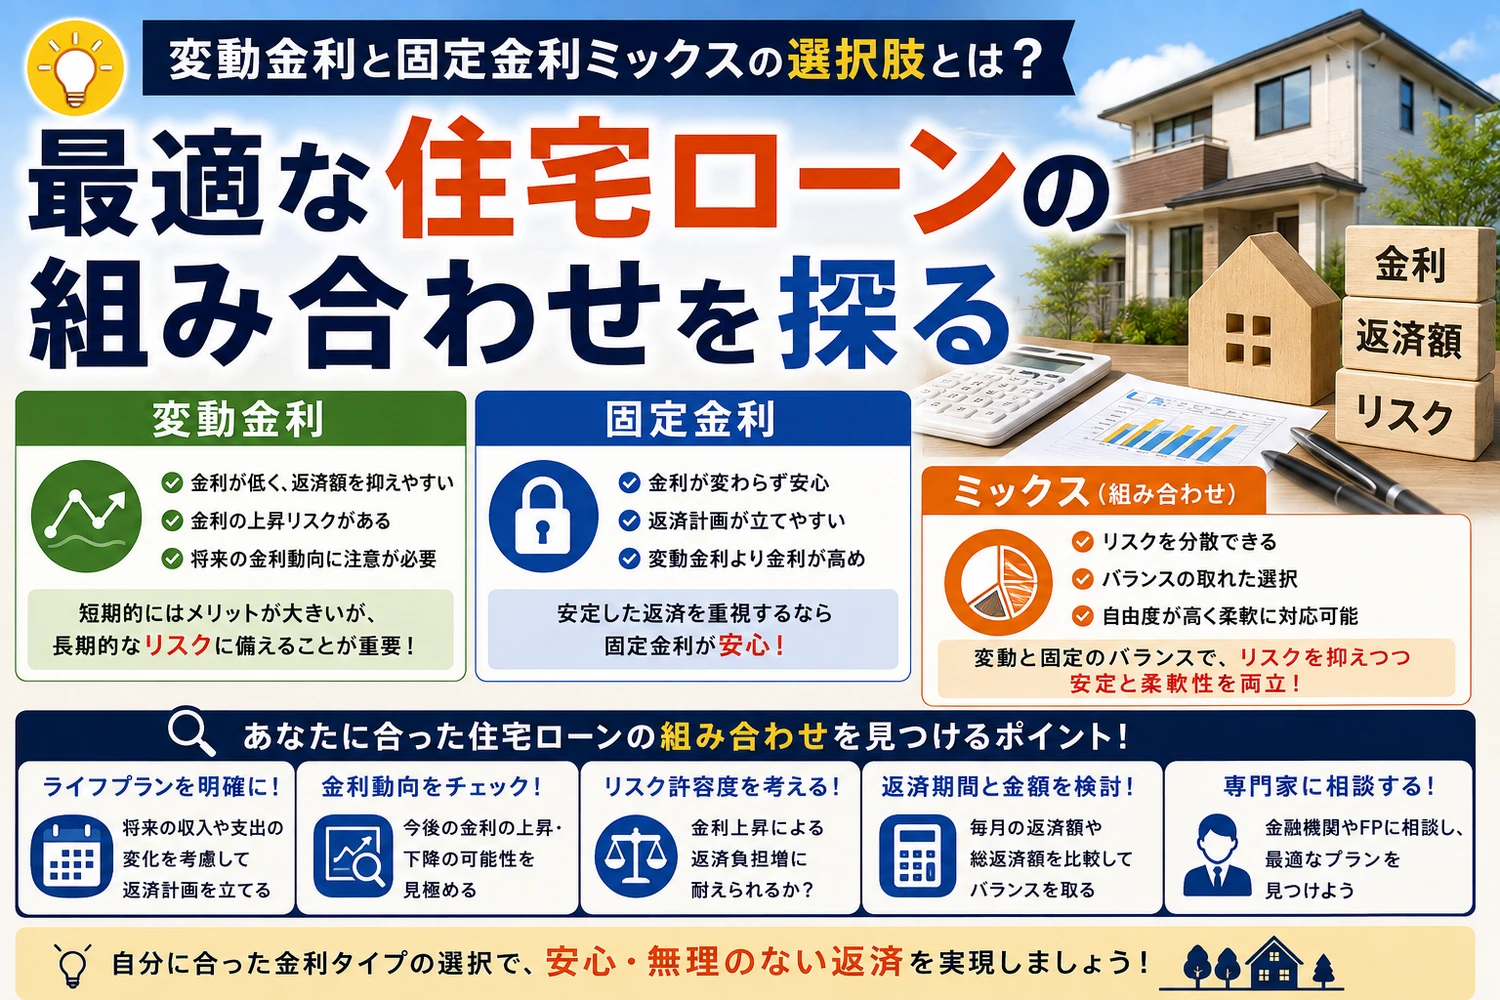
まず、変動金利についてです。変動金利は、市場の金利に連動して変動するため、いわゆる市場の動きに影響を受けやすいという特性があります。たとえば、短期金利が上昇すると、変動金利も上昇し、返済額が増える可能性があります。一方で、金利が下がれば返済額も減少するため、利息負担が軽くなる場合もあります。このように、変動金利は市況によって柔軟に変動し、家計にとってメリットとなることもありますが、将来的には予測できない返済額の変動もともなうため、リスクも少なからず存在します。
次に、固定金利について考えてみましょう。固定金利は、契約時に設定された金利が期間中変わらないため、安定した返済計画を立てることができます。特に長期にわたる住宅ローンでは、将来の金利上昇に備えることができ、安心感があります。たとえば、固定金利で契約した場合、契約期間の間は返済額が一定のため、月々の支出が予測しやすく、計画的な資金運用が可能になります。しかし、固定金利は変動金利よりも金利が高めに設定されていることが多いため、初期負担がやや大きくなる点にも留意が必要です。
このように、変動金利と固定金利にはそれぞれメリットとデメリットがあります。実際に多くの人が、どちらを選ぶべきかを悩む中で、様々な要因が影響します。例えば、自身の収入や家計の状況、また将来の金利見通しなど、さまざまな視点から考慮する必要があります。それゆえ、金利の選択肢を理解することが、将来の生活設計において非常に重要なのです。最終的には、自分自身のライフスタイルやリスク許容度に合った選択をすることが求められます。
ミックス型金利とは?
最近、住宅ローンの選択肢として注目されているのが「ミックス型金利」です。ミックス型金利とは、変動金利と固定金利を組み合わせたプランのことを指します。このような選択肢を利用することで、両者の利点を取り入れることができ、リスクを分散させることが可能になります。
具体的には、ミックス型金利は例えば、全体の借入金額のうちの一部を固定金利にし、残りを変動金利に設定する形態です。この方法により、固定金利部分で安定した返済額を確保しつつ、変動金利部分で市場金利の低いメリットを享受することができます。
例えば、金利が低い時期に変動金利を選び、将来の金利上昇に備えて一定割合を固定金利にすることで、安心感を持ちながらも柔軟な返済が可能となります。特に、金融環境が不安定な現代において、ミックス型金利の選択肢は、金利変動リスクを軽減しながら返済の安定性を確保する有効な手段と言えるでしょう。
ただし、ミックス型金利には注意が必要な点もあります。返済割合や金利設定の見直しが求められることがあり、選択した比率によっては最悪のシナリオに陥る可能性もゼロではありません。また、固定金利部分は変動金利と比べると金利が高めに設定されることが多いため、その点も考慮する必要があります。
実際にミックス型金利を選んだ方々の中には、長期的な金利変動に対する不安を和らげつつ、より柔軟な返済計画を実現できたという成功事例もあります。こうした体験からも、多くの方が自身のライフスタイルや将来の見通しに合わせて、慎重に金利の選択を行う重要性を感じています。
ミックス型金利は、変動金利と固定金利の良いとこ取りをした選択肢であると同時に、個々の状況に応じた選択が求められるため、十分な情報収集とアドバイスを得ることが重要です。自分に合った金利プランを見つけ出すためには、じっくりと検討することが大切です。
変動金利と固定金利ミックスのメリットとデメリット
金利の選択は長期にわたる家計に影響を及ぼします。ミックス型金利の選択にはどのような利点と課題があるのか、ここで詳しく見ていきます。
ミックス金利のメリット
ミックス金利を選択することには、いくつかの大きなメリットがあります。まず第一に、金利変動リスクの軽減です。変動金利の部分には市場金利の下落を享受する利点がありますが、逆に金利が上昇した場合のリスクも考えなければなりません。そこで、固定金利を組み合わせることで、一定の金利負担が確保でき、急激な金利上昇に対する防波堤となります。この安定感は、多くの家庭にとって重要な安心材料です。
次に、柔軟な返済計画が立てやすくなる点も挙げられます。ミックス金利では、固定金利と変動金利の割合を自分のライフスタイルや将来の見通しに合わせて調整できるため、より個別的な対応が可能です。たとえば、経済状況や家庭の収入が変わった際に、金利の見直しを行うことが容易になります。これにより、長期的な視点で計画を立てる際のストレスが軽減されるでしょう。
また、金利の選択肢が広がることもミックス金利の魅力の一つです。変動金利の部分には、市場金利が下がる恩恵を享受できるため、他の金利体系に比べて経済的な利益を得やすくなります。例えば、初期の返済負担を軽減しつつ、必要に応じて固定金利の割合を増やすことで、将来の金利上昇に備えることができます。こういった柔軟性は、特に将来の収入や支出に不安を抱えている方にとって、大きなメリットと言えるでしょう。
さらに、ミックス金利の選択肢は、多くの金融機関が提供するため、競争も存在し、比較的有利な条件を見つけやすくなっています。多様なプランが存在する中で、自分に適した条件を選択できることは、家計管理にもプラスの影響を与えるでしょう。
以上のように、ミックス金利はリスクの分散、柔軟な計画の立案、経済的恩恵を享受するための強力な選択肢です。しかし、選択する際にはしっかりと情報を収集し、自身に合った割合を見極めることが重要です。正しい選び方をすることで、生活に安心感をもたらすことができるでしょう。
ミックス金利のデメリット
ミックス金利には多くのメリットがある一方で、いくつかのデメリットにも注意が必要です。まず一つ目は、金利の見直しが必要になる場面があることです。ミックス型では固定金利部分と変動金利部分の組み合わせによってリスクを分散していますが、選択した金利の割合や期間によっては、状況が変わった際に再度見直しを行う必要が出てくることがあります。この見直しが手間となったり、予測以上の負担を強いられることもあるため、ライフスタイルや金融状況の変化に対して柔軟に対応できる準備が求められます。
次に、ミックス金利は一部の金融機関では、他の金利プランに比べて設定金利が高くなることがある点も留意すべきです。特に固定金利部分の金利は一般に変動金利よりも高めに設定されるため、初期費用が多くかかる場合があります。安定性が得られる一方で、初期の負担感が大きいことは、実際に住宅ローンを組む際には考慮すべきポイントです。
さらに、ミックス金利を選択することで、将来的な利率上昇に対する完全な保護が得られるわけではありません。たとえば、変動金利部分が大きい場合、市場金利が上昇した際には、その影響を受けることになります。数年後に市場の動向が悪化し、想定以上の返済額が求められることも考えられるため、慎重にバランスをとる必要があります。
また、特に初めて住宅ローンを組む方にとっては、金利の設定や比率について理解するのが難しいかもしれません。複数の金利タイプが絡むため、情報収集や専門家への相談が重要になります。適切な選択をするためには、自分自身の状況やニーズをしっかりと見極めることが求められます。
以上のように、ミックス金利にはその特性ゆえのデメリットが存在します。確かにリスクの分散や柔軟性の向上といった魅力がある一方で、注意しなければならない点も多いのが現実です。これらの要素を考慮した上で、自分にとって最適な金利プランを選ぶことが大切です。
金利プランの見直し方のポイント
金融状況やライフスタイルが変わった場合には、金利プランを見直すことが重要です。どのように見直しをすれば良いのか、実践的なポイントをご紹介します。
見直しのタイミング
住宅ローンの金利プランを見直すタイミングは、非常に重要なポイントです。正しいタイミングで見直しを行うことで、家計の負担を軽減できる可能性があります。在宅ローンの長期的な契約となるため、ライフスタイルの変化や経済状況に応じて、柔軟に対応することが必要です。
まず一つ目の見直しのタイミングとして、市場金利の大幅な変動が挙げられます。たとえば、中央銀行の金利政策が変更された場合や、経済指標により金利が大きく上下することがあります。特に、固定金利から変動金利への移行を考える際には、市場金利が低下しているときが狙い目です。このような状況では、金利メリットを享受するために迅速に見直しを行うことで、将来的な返済負担を軽減できるかもしれません。
次に、ライフスタイルに大きな変化があった場合も見直しの良いタイミングです。例えば、お子さまが生まれたり、転職や昇進により収入が増えたりした場合、家計の状況が変化します。このような場合には、長期的な返済プランを再評価することで、より自分のライフスタイルに合った金利プランへの切り替えが可能になります。子供の教育資金や将来の支出を見据えた返済計画は、特に重要です。
さらに、ローンの残高や返済経過期間によっても見直しを検討するのが有効です。契約から数年が経過したとき、特に返済金額が減少している段階では、より低金利のプランへの移行が利益をもたらすことがあります。また、現在の市場状況や自分の年齢、家族構成に応じた金利プランを選ぶことで、将来的に安定した返済額を確保できるかもしれません。
最後に、見直しを行う際は、手数料や新たな条件などの影響をしっかりと把握することが大切です。金利の見直しは、単に金利が下がることだけでなく、契約そのものに影響を及ぼすかもしれませんので、全体的なコストを冷静に評価する必要があります。適切なタイミングで見直しを行うことが、満足のいく住宅ローン選びにつながることでしょう。
見直しで気をつけるべき点
住宅ローンの金利プランを見直す際には、いくつか注意すべきポイントがあります。まず最初に考慮すべきは、手数料や違約金の存在です。金利プランの変更には、金融機関によっては手数料が発生することが一般的です。また、固定金利から変動金利に切り替える場合、違約金が発生することがあります。これらのコストがどのくらいかかるかを事前にしっかりと把握することが重要です。追加の費用が予想以上に大きい場合、見直しを行うメリットが小さくなる可能性があります。
次に、金利の上昇リスクについても注意が必要です。特にミックス型金利を選んでいる場合、変動金利部分の割合が大きいと、将来的に金利が上昇した際に返済額が大きく増加する可能性があります。したがって、金利の動向を見極めることや、自身のリスク許容度に応じて、バランスを取った金利プランを選ぶことが重要です。
また、ライフスタイルや将来計画も見直し時には考慮するべき要素です。自身の収入の見通しや家族の人数、ライフイベント(結婚や出産など)によって、適した金利プランが著しく変わることがあります。例えば、収入が増えた場合はリスクを取れる余地が生まれますが、逆に支出が増える場合には安定した固定金利の選択が望ましいかもしれません。
さらに、金融機関の条件やサービス内容も十分に比較することが大切です。一見金利が低いプランでも、他の条件で負担が大きくなる場合があるため、信頼できる金融機関を選ぶことが重要です。選択肢に含まれるオプションやサポートの質も、今後の返済のしやすさに影響を与えることがあります。
最後に、金利見直し後の返済計画を具体的にイメージしておくことが役立ちます。新しい金利によって毎月の返済額がどう変わるのか、将来の生活への影響を具体的に把握しておくことで、納得して選択することができるでしょう。これらのポイントを考慮しながら見直しを行うことで、より有意義な住宅ローンの選択が可能となります。
ミックス金利を取り扱う金融機関の選び方
ミックス金利プランを提供している金融機関は多数存在します。どのようにして信頼できる金融機関を選ぶべきか、その選び方を解説します。
金融機関選びの基準
住宅ローンを選ぶ際には、金融機関の選び方が非常に重要です。信頼できる金融機関を選ぶためには、いくつかの基準を考慮することが必要です。
まず第一に、金利の透明性です。金融機関によってはさまざまな金利プランが提供されていますが、その中には条件が複雑で分かりにくいものも存在します。契約前には、具体的な金利がどのように決定されるのか、また手数料やその他のコストも含め、総額がどの程度になるのかを確認することが大切です。透明性のある金融機関は、信頼性が高いといえます。
次に、返済条件の柔軟性も重要です。住宅ローンは長期にわたる契約となるため、ライフスタイルの変化に応じた柔軟な返済が可能かどうかを確認しましょう。途中での借換えや金利変更が容易に行える金融機関は、将来的に安心感を提供します。特に、急な経済変動や家庭の事情に対応できるかどうかは、家計管理に大きな影響を与える要素です。
また、カスタマーサポートの質も考慮するポイントです。ローン選びにあたっては疑問点や不安が生じることが多いため、丁寧に対応してくれるサポート体制が整っている金融機関を選ぶと良いでしょう。特に、専門知識を持ったスタッフがいるかどうかも重要な判断基準になります。信頼できるアドバイスを受けられることが、安心して契約を進める上で大きな助けとなります。
最後に、口コミや評判も参考にすることが効果的です。実際にその金融機関を利用した人の体験談を聞くことで、より具体的なイメージを持つことができます。SNSや掲示板、公式サイトでのレビューなどを活用し、他の利用者の満足度やトラブル事例を確認しておくことが賢明です。
以上の基準を踏まえて、慎重に金融機関を選ぶことが、自分に合った住宅ローンを見つけるための第一歩となります。信頼できるパートナーを見つけることで、長期間にわたる家計の安定を図ることができるでしょう。
近年の市場動向や口コミ
近年の住宅ローン市場は、さまざまな動向や変化が見られます。特に、金利の変動や新しい金融商品が登場する中で、多くの消費者がどの金融機関を選ぶべきかを迷っています。市場の動向を把握することは、適切な選択をするために至って重要です。
最近では、低金利政策を維持している国も多く、住宅ローンの金利自体は低水準を保つ傾向にあります。そのため、借り換えや新規契約を検討している方々にとっては、割安な金利を享受できる良い機会といえます。しかし、市場全体が常に同じ状況ではないため、定期的に金利動向をチェックし、最適なタイミングでの見直しを行うことが求められます。
また、口コミや評判は、金融機関選びにおいて非常に貴重な情報源となります。特にSNSやオンライン掲示板では、実際の利用者からのリアルな体験談や印象を知ることができ、他の選択肢との比較に役立ちます。たとえば、金利だけでなく、カスタマーサービスの質や契約後のサポートを評価する声も挙がっています。利用者の意見を参考にすることで、自分に合った金融機関を見極める材料となるでしょう。
さらに、最近は新たな金融サービスも登場しています。AIを活用したローン審査や、オンラインでの手続きが可能な金融機関が増えてきました。こうしたサービスは、従来のプロセスに比べて迅速で便利であるため、多忙な現代人にとって魅力的な選択肢となり得ます。
このように、近年の市場動向や口コミをしっかりと把握することは、失敗しない住宅ローン選びに繋がります。自分自身のニーズに合った住宅ローンを見つけるためにも、情報を集めることを怠らず、慎重に判断することが求められます。
住宅ローンの成功事例から学ぶ
実際にミックス金利を利用して成功した人々の声を紹介します。彼らの体験談から学べることは多いです。その成功事例を分析します。
具体的な相談内容と解決策
住宅ローンに関する相談は多岐にわたりますが、実際の利用者から寄せられた具体的な相談内容とその解決策について紹介します。
ある相談者の方は、現在の住宅ローンが変動金利であるため、金利の変動に対する不安を抱えていました。市場の金利が上昇する状況において、将来の支払い額が増える可能性に悩んでいたのです。この方は、固定金利に切り替えた方が良いのか、あるいはミックス型金利にするべきかについて相談を寄せました。
この相談者に対しての解決策は、まず金利の動向を確認することでした。具体的には、過去の金利の推移や予測を基に、将来的な金利の上昇リスクを分析しました。また、固定金利への切り替えによる安定感や、ミックス型金利の柔軟性を比較することで、どちらが自分のライフスタイルや支出計画に合っているかを検討しました。
最終的に、相談者は自分のリスク許容度を明確にし、固定金利と変動金利を組み合わせたミックス型プランを採用することを決定しました。これにより安定した返済を確保しながら、金利の低い部分から恩恵を受けることが可能になるとともに、金利上昇の影響をある程度軽減できると考えたのです。
このように、実際の相談内容に基づいて、具体的なニーズに合った解決策を見出すことは、非常に重要です。多くの方が同様の悩みを抱えている中で、適切なアドバイスを受けることで、安心して住宅ローンを利用する手助けができるのではないでしょうか。相談者の成功事例は、今後の選択に役立つ貴重な教訓となります。
成功事例から得られるヒント
住宅ローンに関する成功事例から得られるヒントは、今後の選択や計画に役立ちます。先ほどの相談者の方のケースを通じて、いくつかの重要なポイントを挙げてみましょう。
まず一つ目は、リスク許容度の明確化です。この相談者は、自身の経済状況や将来のライフプランを考慮し、どの程度のリスクを受け入れられるかをしっかりと見極めました。このように、自分の状況を冷静に分析することで、金利の選択肢をより具体的に絞り込むことが可能になります。
次に、情報収集の重要性です。成功した相談者は、金利動向や各金融機関のプランについて十分に調査しました。市場の変動や様々な金融商品を理解することで、自分に最も適した選択をするための基盤が整いました。このような情報収集は、他の利用者の経験談を聞くことでも得られます。信頼できる情報源を活用し、判断材料をしっかりと揃えることが成功につながります。
さらに、専門家のアドバイスをうまく活用することも大切です。この方は、ファイナンシャルプランナーの助けを借り、具体的なシミュレーションを行って自身の状況に合った選択肢を導き出しました。知識や経験豊富な専門家の意見を参考にすることで、冷静な判断ができるようになり、不安を和らげることができました。
最後に、柔軟な対応能力です。相談者は状況の変化に応じて、金利の見直しやプランの変更を考慮することで、長期的に安定した返済を実現しました。このように、常に見直しを行う意識を持つことが、成功の秘訣ともいえるでしょう。こうしたヒントを踏まえて、自身にとって最適な住宅ローン選びを進めることができるでしょう。
ライフスタイルから見る最適な金利選び
ライフスタイルに合わせた金利プランの選び方の重要性を解説します。あなたに合った金利選びをするための考え方を見直してみましょう。
家族構成による金利選び
住宅ローンを選ぶ際には、家族構成が大きな影響を与えることがあります。特に、家族の人数やライフスタイルによって、適した金利プランや返済方法が変わるため、しっかりと考慮することが重要です。
まず、扶養者が多い家庭の場合、安定した収入と支出の見通しをもとに、固定金利を選ぶことが一般的です。固定金利によって、将来の返済額が一定になるため、急な支出や家庭の事情に左右される心配が少なくなります。特に子供の教育費や医療費など、多様な支出が見込まれる中で安定感を持つことは、精神的な安心にもつながります。
一方で、若い世代や子供のいない家庭では、変動金利を選ぶケースが多く見られます。変動金利の特徴は、初期の返済負担が軽くなるため、住宅購入後数年の間に収入が増加する見込みがある場合には、より柔軟に返済計画を立てることができます。このように、若い家族では、将来的な収入増を見込んでリスクを取る選択肢として変動金利が魅力的になることがあります。
また、ライフスタイルの変化によっても金利選びは影響を受けます。転職や引越しなど、ライフステージの変化がある場合には、そのタイミングで金利プランを見直すことも検討すべきです。家族構成や生活環境の変化に応じて、最適な金利プランを選ぶことが、安心して暮らせる住環境を築くために重要なのです。
ライフイベントと金利選び
ライフイベントは、住宅ローンの選び方にも大きな影響を与えます。結婚、出産、子供の成長、そしてマイホーム購入などのライフステージの変化は、必要な資金や金利選びを再評価する重要なタイミングとなります。
まず、結婚や出産といった家族が増えるライフイベントでは、安定した返済額を確保するために固定金利を選ぶことが多いです。特に、子供が生まれると教育費や生活費が増加するため、将来の支出を予測しやすい固定金利の方が安心感を持てるでしょう。予測できる返済計画を重視する家庭では、安定したライフスタイルに向けて固定金利が適しています。
さらに、子供が成長する過程では必要となる支出が多様化します。例えば、中学校や高校、大学進学に伴う教育費の増加があります。このような場合には、変動金利を選択することで、当初の負担が軽く抑えられ、その後の収入の増加を見込んで返済計画を立てることも考えられます。予算に余裕ができた際に、固定金利へ切り替えることも可能です。
また、ライフイベントが進むにつれて、引っ越しや資産の見直しを行うこともあるでしょう。このようなタイミングで金利プランを見直すことが、より効果的な資金運用に繋がります。ライフイベントに合わせて金利の選択肢を検討することは、経済的な安定を図る上で非常に重要なポイントとなります。
変動金利と固定金利の将来展望
今後の金利動向を予測し、金利選択の際に考慮すべきポイントを探ります。未来に備えた賢い選択をサポートします。
経済環境と金利の変化
経済環境は、金利に大きな影響を与える要因の一つです。具体的には、中央銀行の金利政策やインフレーション率、経済成長率などが金利の変動に影響を及ぼします。たとえば、中央銀行が金利を引き下げると、金融機関もそれに応じて住宅ローンの金利を低く設定することが一般的です。このような状況は、借り手にとっては有利に働くことが多く、住宅購入を促進する要因ともなります。
一方、インフレーションが上昇すると、物価の上昇に伴って中央銀行は金利を引き上げる可能性があります。これにより、金利が上昇し、住宅ローンの返済負担が増えることとなります。したがって、経済環境や市場動向を把握することは、金利の選択において非常に重要です。住宅ローンを利用する際には、これらの要因を踏まえた上で、自分に最も適した金利プランを選ぶことが求められます。経済環境の変化を正しく理解することで、将来のリスクを軽減し、安心して住まいを持つことが可能になるでしょう。
金利動向の変化予測
金利動向の変化を予測することは、住宅ローン選びにおいて非常に重要なステップです。専門家の意見や市場の動向を参考にすることで、将来的な金利の動きを見極めることができます。現在の経済状況や中央銀行の方針、インフレーション率の推移などを観察することで、金利の上昇や下降の兆候を捉えることが可能です。
特に、グローバルな経済動向や国内の景気指標も金利に影響を与えます。例えば、景気が回復基調にある場合、金利が上昇する可能性が高まります。一方で、景気が低迷している場合は、金利が低く抑えられることが一般的です。このような情報を基に、自分の状況に合った金利プランを選ぶことが、長期的な安心につながります。
したがって、定期的に市場の動向をチェックすることや、専門家からのアドバイスを受けることが重要です。これにより、金利の変化に敏感に対応し、自分にとって最適な選択をすることができるでしょう。
最適な選択をするための心得
金利の選択は住宅購入の成否を分ける重要な要素です。最適な選択のために心がけるべきことをまとめます。
情報収集と分析の重要性
住宅ローンを選ぶ際には、情報収集と分析が非常に重要です。多様な金利プランや金融機関の選択肢が存在する中で、正しい情報を得ることで、自分に適した選択が可能になります。市場の動向、各金融機関の条件、契約内容などをしっかり把握することは、将来の返済負担を軽減するために欠かせません。
特に、契約に際して比較検討を行う際には、同じように見えるプランでも細かな条件が異なることが多いため、慎重な分析が求められます。実際の利用者からの口コミや専門家の意見を取り入れることで、独自の視点を持った判断ができるようになります。
このように、情報をしっかり収集し、自分のニーズに合った選択をすることで、安心して住宅ローンを利用することができるのです。正しい知識と情報は、最適な選択への第一歩となります。
専門家のアドバイスの活用
住宅ローンを選ぶ際には、専門家のアドバイスを活用することが非常に有益です。ファイナンシャルプランナーや住宅ローンアドバイザーは、豊富な経験と知識をもとに、個々のニーズに応じた最適なプランを提案してくれます。彼らは最新の市場動向や金融商品の情報を持っているため、独自の視点からアドバイスを受けることが可能です。
また、専門家と相談することで、自分では気づきにくいリスクや注意点も指摘してもらえます。具体的なシミュレーションを通じて、将来的な返済計画を立てる上でも重要なサポートとなります。適切な専門家のアドバイスを受けることで、安心して賢い住宅ローン選びを進めることができるでしょう。専門家の知識を活かし、より良い選択をしていくことが大切です。
NEW
多摩市永山で不動産売却を上手に成功させるための8つの秘訣 #多摩市永山で不動産売却を成功させる8つのポイント #多摩市 #永山 #不動産 #売却 #成功 #ポイント
query_builder 2026/08/24多摩市不動産売却
CATEGORY
ARCHIVE
- 2026/093
- 2026/088
- 2026/078
- 2026/0614
- 2026/0514
- 2026/048
- 2026/0312
- 2026/028
- 2026/019
- 2025/124
- 2025/1110
- 2025/1010
- 2025/099
- 2025/0812
- 2025/074
- 2025/066
- 2025/057
- 2025/046
- 2025/037
- 2025/026
- 2025/014
- 2024/125
- 2024/118
- 2024/106
- 2024/094
- 2024/085
- 2024/075
- 2024/064
- 2024/054
- 2024/043
- 2024/035
- 2024/028
- 2024/011
- 2023/123
- 2023/113
- 2023/102
- 2023/095
- 2023/084
- 2023/075
- 2023/062


